Diésel: cuando producir más no elimina la vulnerabilidad
El WTI, el crudo de referencia estadounidense, cerró por encima de 90 dólares por barril a principios de octubre. El diésel, en cambio, lleva semanas cotizando a precios muy superiores. Esa brecha ayuda a explicar un episodio revelador. Ante la presión por los precios internos y a pocas semanas de las elecciones intermedias, el gobierno estadounidense consideró restringir sus exportaciones de diésel. El 2 de octubre, los países del G7 acordaron liberar 100 millones de barriles de crudo y productos refinados de sus reservas y no imponer restricciones a las exportaciones energéticas. Poco después, Donald Trump descartó el veto. No hizo falta imponerlo para modificar el comportamiento de sus aliados.
La lección para México es incómoda. En 2025 fue el principal destino de los destilados estadounidenses —fundamentalmente diésel—, con alrededor de 220 mil barriles diarios, equivalentes a 17% de las exportaciones de Estados Unidos, según la Administración de Información Energética (EIA). México produce petróleo y cada vez refina más. Pero una parte crítica del combustible que mueve su economía sigue llegando del norte. Esa dependencia no implica que Washington pretenda utilizar el diésel como instrumento de presión sobre México.
El episodio reciente muestra algo más sutil: una relación comercial puede convertirse en una vulnerabilidad estratégica sin necesidad de que nadie la convierta explícitamente en arma. La razón está en la estructura del mercado. México vende crudo y compra productos refinados. Los destilados son además más vulnerables que el petróleo a disrupciones de corto plazo: existe menos capacidad de refinación disponible, los inventarios son reducidos y sustituir un proveedor requiere tiempo y acceso a transporte marítimo. En México, las estimaciones sobre inventarios de diésel varían considerablemente, pero se miden en días, no en meses. Un veto no tendría que durar mucho para hacerse sentir.
La asimetría importa especialmente porque aparece en un momento de negociación comercial. México y Estados Unidos discuten la revisión del T-MEC, con reglas de origen automotrices, acero, aluminio y seguridad económica entre los asuntos pendientes. No hay evidencia de que Washington esté vinculando esas conversaciones con el suministro de diésel. Tampoco necesita hacerlo para que la dependencia forme parte del cálculo estratégico. Cuando una economía depende de un insumo crítico cuyo suministro puede ser restringido unilateralmente por su principal proveedor, esa vulnerabilidad existe, aunque nadie la coloque sobre la mesa.
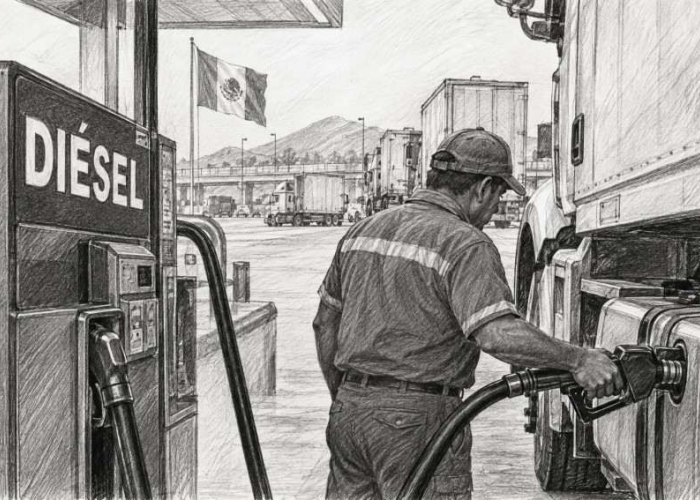
El canal de transmisión hacia la economía mexicana sería principalmente el transporte. Cerca de tres cuartas partes del valor del comercio terrestre con Estados Unidos cruza por carretera y la inmensa mayoría del transporte de carga sigue dependiendo del diésel. Para una manufactura organizada alrededor de inventarios mínimos, el combustible es también inventario: si escasea, el problema deja rápidamente de ser energético y se convierte en logístico. No hace falta imaginar un desabasto generalizado. Retrasos, mayores costos de transporte y dificultades para reponer inventarios bastarían para afectar producción, comercio y, eventualmente, precios.
El subsidio tampoco resuelve ese problema. Hacienda ha utilizado estímulos fiscales para contener el precio del diésel frente al aumento internacional. Es una protección al consumidor y a las empresas, pero no una política de seguridad de suministro. Un precio administrado puede determinar cuánto cuesta el litro; no garantiza que haya litros disponibles.
Esto no significa que México se encuentre dónde estaba hace algunos años. Pemex ha aumentado sustancialmente su producción de combustibles. Entre enero y agosto produjo en promedio 279 mil barriles diarios de diésel, 39% más que en el mismo periodo de 2025. El avance es importante, pero está lejos de traducirse en autosuficiencia: la demanda interna se mantiene bastante por encima de ese nivel y una parte significativa del suministro sigue dependiendo de importaciones, principalmente desde Estados Unidos. Ahí está precisamente la diferencia entre autosuficiencia y resiliencia. Producir más reduce la dependencia, pero no elimina la exposición mientras una fracción importante del combustible necesario para transportar mercancías, alimentar cadenas industriales y sostener el comercio provenga de un solo mercado.
El crudo se cotiza en dólares. El diésel se paga en días de inventario. México puede producir más petróleo y refinar más combustible, pero mientras una parte crítica de su transporte dependa de suministros que llegan del norte, la seguridad energética seguirá siendo también un problema de geoeconomía. La verdadera medida de resiliencia no es cuánto se produce, sino cuánto tiempo puede seguir funcionando la economía cuando el suministro externo falla.
 Delia Paredes Mier
Delia Paredes apoya la toma de decisiones a inversionistas internacionales, líderes empresariales y gestores de activos a través del análisis económico desde hace casi 20 años. Es consultora independiente y docente en la Universidad Anáhuac y en el Tec de Monterrey. Miembro del Comité de Estudios Económicos en el Instituto Mexicano de Ejecutivos de Finanzas (IMEF) y del Consejo Mexicano de Asuntos Internacionales (COMEXI). Delia Paredes es Maestra en Economía por la London School of Economics (LSE).