Hacia una reforma fiscal redistributiva
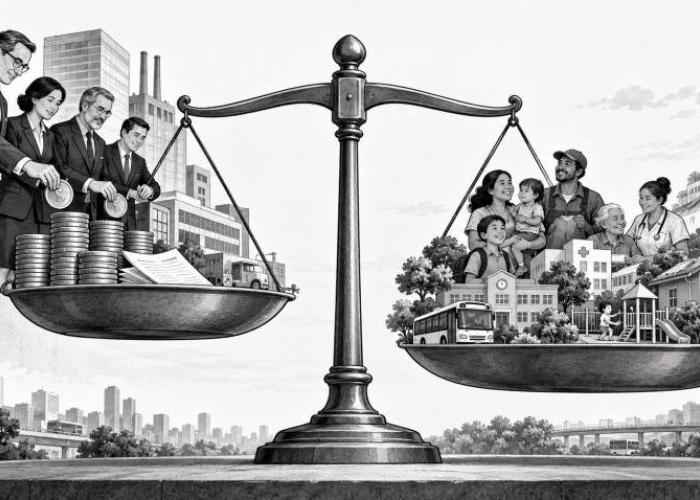
La política fiscal es una de las herramientas más poderosas con que cuenta un Estado para redistribuir el ingreso y la riqueza. Por el lado de los impuestos, debe ser progresiva y recaudar proporcionalmente más en los estratos superiores, aligerando la carga de los sectores más pobres; por el lado del gasto, debe proveer bienes y servicios que desarrollen las capacidades y el patrimonio de la población de menores ingresos.
Ambos brazos deben diseñarse de manera coordinada, por lo que una reforma con fines redistributivos solo puede ser efectiva si es integral. La experiencia de Escandinavia y de otros países europeos lo ilustra: han elevado su carga tributaria con aceptación social porque los recursos adicionales se redistribuyen en beneficio del conjunto de la población, en particular de los segmentos de menor ingreso, lo que reduce las tensiones asociadas a la desigualdad.
El papel redistributivo del gasto en salud, educación, alimentación, deporte, seguridad social y combate a la pobreza goza de un amplio consenso teórico y empírico. Promover la equidad por la vía de la recaudación, en cambio, es más complejo y ha sido objeto de un intenso debate en las últimas décadas. Para abordarlo conviene distinguir entre el ingreso corriente de los hogares, es decir, la remuneración recurrente que constituye su presupuesto, y la riqueza acumulada, formada por los bienes y activos reunidos a lo largo del tiempo mediante ahorro, plusvalía o herencia. La desigualdad tiene ambas dimensiones y cada una exige instrumentos distintos, pero complementarios.
En materia de ingreso corriente, el Impuesto sobre la Renta (ISR) debería transitar hacia un esquema más plano y sencillo que fomente la inversión, reduzca los costos de cumplimiento, amplíe la base gravable y, con ello, acote la informalidad. Un primer paso sería disminuir el número de tramos con tasas diferenciadas. México tiene once, con tasas de 1.92% a 35% y algunos tan estrechos como 19 mil pesos anuales; Estados Unidos tiene seis, con tasas de 10% a 37% y un tramo mínimo de 45 mil dólares. Menos tramos simplificarían la tarea del contribuyente y de la autoridad, eliminarían el incentivo a subreportar ingresos o inflar deducciones para saltar a una tasa menor y harían el sistema más justo, al gravar segmentos de ingreso claramente diferenciados. Un segundo paso sería simplificar el artículo 93 de la Ley del ISR, cuyo tratamiento diferenciado de sueldos, honorarios, aguinaldo, participación de utilidades, horas extra, primas y seguros eleva los costos de las pequeñas y medianas empresas obligadas a retener. El caso de la prima vacacional, exenta solo hasta 15 UMA, muestra hasta qué punto la complejidad del régimen se traduce en cargas administrativas.
La experiencia internacional sugiere que los impuestos al ingreso han tenido un desempeño poco eficiente, y México no es la excepción. La complejidad favorece a quienes tienen más recursos para aprovecharla, y la informalidad no se concentra necesariamente en los hogares más pobres, de modo que el diseño vigente no los beneficia. De ahí la necesidad de revisar las deducciones que han permitido a los segmentos de mayor ingreso reducir su carga. La depreciación acelerada no ha elevado la inversión, que se mantiene en torno a 22% del PIB, y se presta a la elusión. Una clasificación más estricta de los gastos de negocio ha reducido la elusión en Estados Unidos. La contratación de familiares para deducir servicios es una práctica extendida. Y el diferimiento de ingresos mediante vehículos de inversión permite que, en Estados Unidos, algunas personas de alto patrimonio paguen tasas efectivas menores que las clases media y baja. Un impuesto de control para individuos y familias de muy alto patrimonio podría atender estos casos, aunque el fenómeno apunta, sobre todo, a la necesidad de revisar la tributación de la riqueza.
En el Impuesto al Valor Agregado (IVA), la prioridad debería ser acotar la canasta de bienes y servicios exentos o gravados a tasa cero, para elevar la recaudación sin afectar a los sectores de menores ingresos. El IVA es un impuesto regresivo, y la canasta especial se creó precisamente para proteger a las familias de bajos ingresos y promover actividades socialmente deseables, como el arte y la cultura. Con el tiempo, sin embargo, se volvió demasiado amplia, perdió su propósito y abrió espacios a la elusión. Entre los rubros que ameritan revisión destacan las medicinas de patente y los servicios médicos, la joyería, el oro y las piezas artísticas, los alimentos procesados (incluidos los de mascotas), los alimentos de lujo expresamente exentos, la agricultura y la ganadería, la venta de casa habitación, el transporte terrestre, la explotación de obras y los muebles usados. El caso de las farmacias, que amplían su oferta para aprovechar el trato preferencial, es elocuente. La canasta debería definirse de manera estricta y la autoridad ajustarla con oportunidad conforme cambien los patrones de consumo y la tecnología.
Una medida de este tipo debe acompañarse de subsidios focalizados en alimentación, salud y educación que protejan el bienestar de los más pobres, financiados con la mayor recaudación del IVA y con las ganancias de eficiencia que deja la eliminación de regímenes preferenciales. Esas ganancias podrían ser de tal magnitud que permitieran reducir la tasa general de 16% a alrededor de 12% sin comprometer los subsidios ni la estabilidad de las finanzas públicas, aunque ello dependería de la amplitud de los cambios y de la eficacia de su instrumentación. Etiquetados para programas sociales y transferencias directas, estos recursos tendrían un efecto neto favorable sobre los hogares de menores ingresos.
La reforma también debería alcanzar a los gobiernos subnacionales. Con pleno respeto a su autonomía, la ley podría promover que estados y municipios desarrollen esquemas tributarios propios bajo los mismos principios: impuestos al ingreso planos y sencillos, con deducciones armonizadas entre los tres órdenes de gobierno, y una canasta especial del IVA local alineada con la federal. Además de mejorar la equidad del ingreso disponible, ello tendría ventajas redistributivas en el plano regional. Fortalecería el federalismo y la capacidad financiera de los gobiernos locales para proveer servicios de calidad, como ocurre en la OCDE, donde en 2018 los gobiernos subnacionales generaron 42.5% de los ingresos públicos y el equivalente a 15.7% del PIB. Y permitiría a las entidades competir sanamente por inversión, población y consumo a través de sus tasas, como sucede en Estados Unidos, donde la carga tributaria estatal va de 5.8% en Alaska a 14.1% en Nueva York.
Gravar la riqueza acumulada es distinto de gravar el ingreso corriente y, en muchos casos, la riqueza es una fuente de desigualdad mayor. Como se concentra en inmuebles y activos financieros, la política tributaria sobre la riqueza debe atender ambos frentes. En México, el impuesto predial que cobran los municipios ha perdido capacidad recaudatoria por la erosión de su base, y aunque el ISR grava las ganancias de capital, sigue abierta la discusión sobre cómo hacer más equitativo el gravamen a los activos financieros.
El crecimiento acelerado e irregular de las zonas urbanas ha desactualizado los catastros municipales, al grado de que numerosos desarrollos nuevos, incluso de alta plusvalía, no pagan predial, mientras que las colonias tradicionales de baja plusvalía, habitadas por familias de menores recursos, enfrentan una carga relativamente mayor. El uso de tecnología para actualizar los registros catastrales y las tasas conforme a las características y el uso de suelo de cada propiedad elevaría de manera equitativa la contribución de quienes poseen más y mejores inmuebles, sobre todo si se acompaña de facilidades y exenciones para los hogares de bajos ingresos. Tendría, además, un efecto creador de riqueza en los sectores populares: modernizar los registros implica regularizar la tenencia, dar certeza jurídica sobre el patrimonio y permitir que se utilice como garantía de un crédito hipotecario o se venda a un mejor precio. La actualización catastral podría vincularse, a su vez, con la flexibilización de usos de suelo, las zonas económicas especiales y el etiquetamiento de recursos.
Respecto de otros activos, el argumento de que gravar el ahorro acumulado equivale a gravar dos veces un ingreso que ya pagó impuestos tiene cierto fundamento. Sin embargo, las familias de ingresos extremadamente altos acumulan activos que generan ingresos elevados, y ello ha contribuido de manera importante a la desigualdad.
El impuesto a las herencias es una opción que merece explorarse, pero resulta más urgente definir el momento en que una ganancia de capital se vuelve gravable antes de liquidar el activo. Hay dos alternativas. La primera es fijar un umbral elevado a partir del cual las ganancias de capital se graven antes de realizarse, lo que anticiparía el pago de las personas más ricas y eliminaría el incentivo a reducir su ingreso reportado, en línea con los impuestos a las grandes fortunas que hoy se discuten en el mundo, como la propuesta en Estados Unidos de gravar con 20% el ingreso total, incluidas las ganancias de capital, de quienes perciben más de 100 millones de dólares al año. La segunda es valuar y gravar los activos al transferirse a los descendientes, en vida o por fallecimiento, una vía razonable en un país que carece de impuesto a las herencias. Un impuesto a la riqueza bien diseñado, además, estimula la filantropía y la creación de fundaciones con fines socialmente deseables.
Una reforma fiscal con vocación redistributiva debe, en suma, simplificar y ampliar la base de los impuestos al ingreso y al consumo, eliminar los privilegios y deducciones que favorecen a los segmentos de mayores ingresos, fortalecer la recaudación local y gravar con mayor eficacia la riqueza inmobiliaria y financiera, destinando los recursos adicionales a compensar a los hogares más pobres. Su éxito dependerá de que las decisiones de ingreso y de gasto se diseñen y apliquen de manera coordinada.
 Alexis Milo Caraza
 es actualmente socio fundador de Miranda Telekonomics, firma de análisis y consultoría especializada en economía, finanzas y telecomunicaciones. Previamente, Alexis fue Economista en Jefe y Director de Análisis en HSBC México. Antes de unirse al Banco, Alexis fue Comisionado en la Comisión Federal de Telecomunicaciones, puesto para el que fue designado por el Presidente de la República en 2011. Posiciones previas en el Sector Público incluyen: Coordinador de Asesores del Presidente de la República, Director General de Deuda Pública y Director de Política Fiscal (las dos últimas en la Secretaría de Hacienda y Crédito Público). Anteriormente fue Investigador Económico en el Banco de México.
Alexis Milo obtuvo la Licenciatura en Economía (con mención honorífica) por el Instituto Tecnológico Autónomo de México (ITAM) así como la Maestría y Doctorado en la misma disciplina por la Universidad de Yale. Ha impartido cátedra de Economía, Finanzas Internacionales y Regulación de las Telecomunicaciones en el ITAM, el CIDE y el Colegio de México.