El Paquete Económico 2027: fuente de incertidumbre
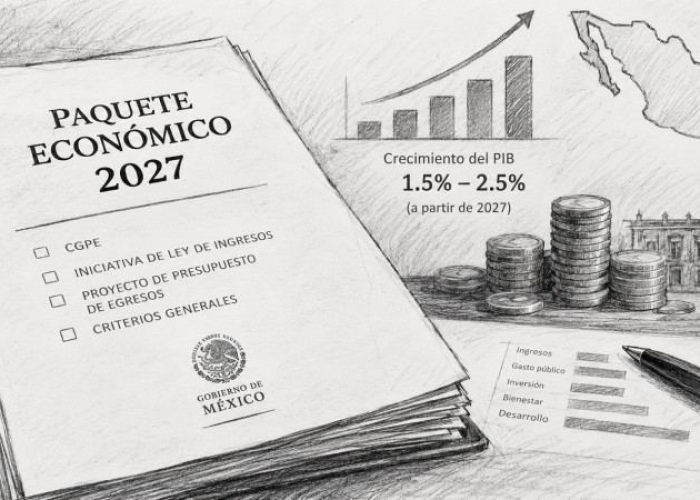
El contenido de las 75 páginas de los “Criterios Generales de Política Económica para 2027” (CGPE) está lleno de imprecisiones y elementos que respaldan la ineptitud de nuestras autoridades hacendarias, pero sobre todo en cada una de sus páginas es posible encontrar elementos que son motivo de preocupación. Resulta imposible señalarlos todos y, mucho menos presentar una análisis fino, como el que nos tiene acostumbrados Macario Schettino, pero intentaré “poner el dedo en la llaga” en algunos puntos generales que merecen ser destacados.
Hacienda señala en la introducción que los CGPE 2027 presentan la estrategia con el propósito de consolidar un modelo de desarrollo con bienestar, basado en los principios del Humanismo Mexicano, en el que el crecimiento económico se traduzca en mayores ingresos para las familias, más oportunidades de empleo e inversión, mejores servicios públicos y una reducción sostenida de la pobreza y las desigualdades.
La realidad es que hasta ahora el crecimiento económico ha sido más bien modesto. Si bien en el segundo trimestre de 2026 el PIB registró una expansión de 0.8% con datos desestacionalizados, en el primero tuvo una contracción de esa misma magnitud, de tal forma que el crecimiento del primer semestre fue nulo para todo fin práctico. El crecimiento a tasa anual al cierre del primer semestre de 1.1% anual es simplemente un reflejo de una base de comparación más baja en 2025.
Por lo que hace al crecimiento en 2026, ocurre algo similar. Hacienda anticipa un crecimiento en un intervalo de entre 1% y 2%, con un punto medio de 1.5% para 2026. Esta cifra es básicamente el resultado del bajo crecimiento de 0.6% anual observado el año anterior. Además, en relación con el presupuesto aprobado de este año, el supuesto de crecimiento en un rango de entre 1 y 2% en 2026 representa una revisión significativa a la baja desde el intervalo de entre 1.8 y 2.8% Así que en este ámbito no hay nada que celebrar.
Por otra parte, los CGPE 2027 suponen que a partir de 2027 el crecimiento anual del PIB será congruente con un intervalo de entre 1.5% y 2.5% en línea con el aumento del PIB potencial. ¿Acaso Hacienda nos está diciendo que su estimación del PIB potencial es de 2% y que la brecha hoy existente entre la actividad económica y el PIB potencial se va a cerrar? De entrada, un crecimiento potencial de 2% parecería bajo, pero en mi opinión creo que, al igual que Banco de México, no han querido reconocer que las posibilidades de un crecimiento económico vigoroso y sostenido en el futuro han sido canceladas por sus reformas que han dado al traste con el marco jurídico que nos rige. Estas reformas ponen en serias dudas las posibilidades de crecimiento económico en el futuro.

En estrecha relación con lo anterior, la afirmación de Hacienda en reiteradas ocasiones en los CGPE 2027 de que el crecimiento económico estará sustentado por el mayor gasto de los hogares derivado de sus programas sociales y los efectos de derrame de una mayor inversión pública es un sueño guajiro. Más que el crecimiento del gasto de consumo, la inversión privada es, en última instancia, el principal determinante del crecimiento en el corto plazo. El paquete económico para 2027 contempla una crecimiento de la inversión pública de 3.6% y una leve disminución a 3% en 2027. Al respecto, conviene recordar que, si bien la inversión fija bruta, ha mostrado una recuperación durante el año en curso, durante el primer semestre de 2026 su tasa de variación anual se ha mantenido terreno negativo (-3.3%) respecto de igual periodo del año anterior.
Por otra parte, dado que el grueso de la inversión fija bruta proviene del sector privado, resulta poco creíble que la expansión del gasto privado de inversión física logré impulsar a la inversión privada. En consecuencia, es muy probable que el crecimiento de 2% anual en el marco macroeconómico presentado para 2027-2032 se materialice. De nueva cuenta parece que no se quiere reconocer que el principal obstáculo a la expansión de la inversión privada son las reformas al marco jurídico que ha llevado a cabo el gobierno de la presidente Sheinbaum.
Por cierto, la SHCP sostiene “la continuidad de los tratados comerciales de México, particularmente del marco de integración de América del Norte, brindará certidumbre a la inversión y permitirá profundizar los vínculos productivos de la región”; algo que está por verse pues ello dependerá de las características del nuevo T-MEC si es que llega a lograrse.
La Secretaría de Economía ya ha adelantado que el nuevo acuerdo contempla aranceles y restricciones de contenido importado a las exportaciones mexicanas en rubros importantes. Más aún, para empeorar las cosas, Hacienda ratifica la posición de esa secretaría en relación con que México continuará estableciendo barreras comerciales a las importaciones provenientes principalmente de países asiáticos con el argumento de que ello protegerá empleos en México de la competencia del exterior y contribuirá al desarrollo de una industria nacional más eficiente y competitiva. La experiencia internacional, especialmente la de América Latina demuestra con toda claridad el fracaso de las políticas proteccionistas.
Por otra parte, la SHCP señala que “en el primer semestre de 2026, la cuenta corriente de la balanza de pagos registró un déficit de 9,304 millones de dólares (mdd), equivalente a sólo 0.9% del PIB” (las itálicas son mías), todo ello a pesar de las entradas por remesas. Para 2026 en su conjunto, el documento de CGPE prevé que el déficit en la cuenta corriente se reducirá a 0.1% del PIB. Para un servidor, esto no es más que un indicador adicional de la debilidad económica por la que atraviesa la economía nacional.
Los CGPE también destacan “una entrada neta de capitales por 4,107 mdd, favorecida por los flujos de inversión extranjera directa y de inversión de cartera”, pero no menciona que en su mayoría la inversión extranjera directa son flujos de inversión y no necesariamente inversión fija. También omite deliberadamente mencionar que el componente de nuevas inversiones en la inversión extranjera directa se mantiene en niveles históricamente bajos.
Hacienda sostiene que “la experiencia de los últimos años ha mostrado que es posible preservar la estabilidad macroeconómica y, al mismo tiempo, ampliar la política social, recuperar el poder adquisitivo de los salarios y fortalecer la inversión pública. Sobre esta base, en 2027 la política económica avanzará hacia una etapa de prosperidad compartida.” Sin embargo, se les olvidaron el crecimiento económico y la inversión privada, así que resulta muy difícil afirmar que la prosperidad será compartida.
A todo ello hay que sumar la escasa creación de empleos en el sector formal, el menor número de patrones registrados ante el IMSS, la caída de la productividad por trabajador y por hora trabajada que, aunado el incremento de las remuneraciones medias, eleva los costos unitarios de la mano de obra en el sector formal. Todo ello, ha provocado un avance significativo del empleo informal. Cada vez más mexicanos pierden acceso a un empleo estable, bien remunerado y los beneficios de red de seguridad social. Así que la experiencia de los últimos años no es tan alentadora como pretenden hacernos creer.
La inflación es un impuesto que también incide sobre el bienestar de la población. Al respecto, Hacienda reconoce que la inflación está estancada: “entre enero y julio de 2026, la inflación general promedió 3.9% anual, prácticamente igual que en el mismo periodo de 2025”. No obstante, en sus supuestos sobre el marco macroeconómico presenta una trayectoria en la que la inflación de cierre para los años 2027-2032 converge a la meta de 3% del Banco de México. Históricamente, la inflación anual en México nunca ha estado en un valor promedio por debajo de 3.5% por un periodo prolongado.
Adicionalmente, Hacienda contempla que las tasas de interés de Cetes a 28 días disminuyen a 6% en 2027 y que se sitúa en 5.5% entre 2028 y 2032. ¿Acaso Banco de México considera que su tasa de referencia mostrará una evolución similar? Además, los supuestos sobre las tasas de interés implícitas del costo financiero de la deuda pública en ese marco macroeconómico se mantienen relativamente elevadas, algo que se compadece con una disminución de las tasa de referencia del banco central.
Por lo que hace al tipo de cambio, el marco macroeconómico supone que “el tipo de cambio cerrará el año en 17.8 pesos por dólar” y que mantendrá su fortaleza hasta 2032. Añade que “la estimación del tipo de cambio no constituye un pronóstico puntual, sino una trayectoria consistente con sus niveles de equilibrio utilizada como referencia para las proyecciones de finanzas públicas”. A este respecto, la enorme mayoría de los economistas reconoce que, si alguna variable es difícil de explicar, ya no hablemos de pronosticarla, es el tipo de cambio.
Ya mejor ni hablamos de cuál es su valor de equilibrio. Implícitamente, se infiere de los números del marco macroeconómico que Hacienda considera que tipo de cambio de equilibrio es aquel que es congruente con la paridad del poder de adquisitivo bilateral México-Estados Unidos (un tipo de cambio que varía de acuerdo con los diferenciales de inflación entre ambos países). Sin embargo, esto supone la existencia de alguna de varias condiciones: (i) un tipo de cambio fijo sostenible, (ii) la ausencia de bienes nacionales que no son susceptibles de ser intercambiados internacionalmente, (iii) el grado de movilidad de capitales y (iv) el tipo de cambio real de equilibrio es una constante. El tipo de cambio real de equilibrio no es un número inmutable y su nivel de equilibrio de corto plazo refleja tanto factores monetarios (por ejemplo, diferenciales de tasas de interés) y factores reales (por ejemplo, la política comercial, la productividad o eficiencia en los sectores productores de bienes comerciables y bienes internos, la propensión a gastar en bienes no comerciables, las perspectivas de crecimiento económico, etc.).
Un último aspecto que es digno de consideración es que la retórica de Hacienda enfatiza el avance en la provisión de servicios de salud y educación y en los beneficios de los programas sociales (no menciona que tanto más nos hemos alejado de Dinamarca). Esto es un insulto a la población. Pero de mayor importancia, pasa por alto el descuido de que ha sido objeto los sectores de salud y educación.
Además, no es lo mismo gastar que gastar bien. Pero, sobre todo, desde la perspectiva de las finanzas públicas, por los tres rubros de gasto mencionados destaca la ausencia del espacio fiscal para contener el incremento en el gasto corriente estructural. Al respecto, llama la atención que Hacienda contempla que en 2026 los gastos en salud, educación, vivienda y protección social terminen 2026 en 2.6%, 3%, 1.1% y 6.7% del PIB. Estos son componentes importantes del gasto corriente estructural. Sin embargo, Hacienda estima que en 2027 el gasto corriente estructural se reducirá a sólo 4.8% del PIB desde 10.4% del PIB e 2026. ¿Cómo lo va a lograr? Y aquí viene una pregunta importante: ¿Por qué dada esta reducción de gasto no se refleja en su totalidad en esfuerzo de consolidación de igual magnitud en superávit primario del sector público?
En este mismo espacio destaqué ayer que no me cuadran las cuentas de la supuesta estabilización de la deuda pública como proporción del PIB. Tan fácil como que ello requiere que un superávit primario que cubra al menos el componente de interés reales de la deuda pública, descontando el efecto del crecimiento del PIB nominal.
Con base en los propios supuestos del marco macroeconómico resulta claro que la consolidación fiscal realmente inicia hasta 2029, como se ilustra en el siguiente cuadro, el cual identifica únicamente si el balance primario de cada año cubre el esfuerzo necesario dadas las cifras oficiales de crecimiento nominal y costo financiero. En otras palabras, el sector público seguirá endeudándose excesivamente en los próximos 3 años por posponer el ajuste fiscal necesario para una posible estabilización de la deuda como proporción del PIB. En ese periodo no hay ninguna consolidación fiscal. Por otra parte, ayer mostré que con supuestos más conservadores la deuda pública podría fácilmente superior a 60% del PIB en 2032.
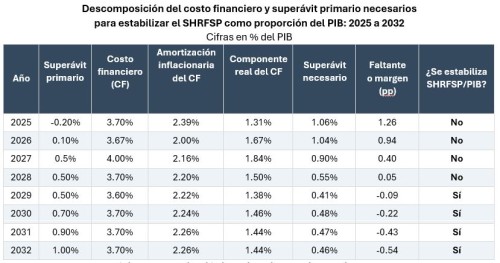
Nota metodológica. La amortización inflacionaria se obtiene aplicando el deflactor del PIB al SHRFSP del año anterior y dividiendo entre el PIB del año anterior. El componente real residual es la diferencia entre el costo financiero como proporción del PIB corriente y dicha amortización. Por ello, es un residuo bajo la convención solicitada y no una descomposición con denominadores homogéneos. El superávit necesario mantiene constante la razón SHRFSP a PIB. En “Faltante o margen”, una cifra positiva indica insuficiencia; una negativa indica que el superávit publicado excede el requerido.
En suma, el Paquete Económico 2027 parte de supuestos optimistas sobre crecimiento, inversión, inflación, tipo de cambio y consolidación fiscal que no parecen corresponder con la realidad económica del país.
 Abraham Vela Dib
Economista por el Tecnológico de Monterrey, maestro en Economía por el Colegio de México y doctor en Economía por la Universidad de California en Los Ángeles. Fue presidente de la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) desde 2018 hasta 2021. Antes, trabajó en el Banco de México y la Secretaría de Hacienda y Crédito Público. Actualmente es profesor en el Instituto Tecnológico Autónomo de México (ITAM).