El ajuste fiscal del Paquete Económico no estabilizará la deuda pública
La semana pasada diversos columnistas y especialistas en finanzas públicas publicaron sus reacciones al paquete económico para 2027. En mi opinión, la mayoría de ellos mostraron una cierta complacencia, aunque con algunas reservas, sobre la gradualidad de la consolidación fiscal.
Para la mayoría, el paquete promete cierta consolidación fiscal que “patea el bote para adelante”, aunque lo consideran como “realista y posible”. Los únicos dos análisis verdaderamente críticos y serios que con que me tope fueron de México Evalúa de Mariana Campos y de Arena Pública de Samuel García.
Para quienes en el pasado nos tocó hacer la numeralia oficial de los Criterios Generales de Política Económica para 2027, llama la atención que los cálculos de la trayectoria de deuda presentada por Hacienda para 2027 no se compadece con los supuestos publicados en el marco macroeconómico que se publicó para 2026-2032.
Al combinar los saldos de deuda, el costo financiero, el balance primario y el crecimiento del producto, aparece una brecha. Para cerrar esa brecha se necesita una de tres cosas: mayores superávits primarios, menores pagos de intereses o tasas implícitas de la deuda inferiores a las que se desprenden de las propias cifras oficiales.
Esto importa porque la sostenibilidad fiscal no es una mera intención. Se desprende relaciones contables y de la aritmética de la dinámica de la deuda pública. La razón deuda a producto interno bruto, o deuda a PIB, sólo deja de crecer cuando el numerador —la deuda— avanza a un ritmo compatible con el denominador —el tamaño nominal de la economía—. Si la deuda aumenta más rápido que el PIB por un elevado costo financiero su peso relativo sube en relación con el tamaño de la economía, en marcado contraste con los publicado en los CGPE para 2027.

El superávit primario es la diferencia entre ingresos y gastos antes de pagar intereses. Un superávit reduce la necesidad de endeudamiento; un déficit primario la aumenta. El costo financiero comprende, principalmente, los intereses pagados por la deuda. La tasa implícita es ese costo dividido entre el saldo de deuda usado como base. El SHRFSP, o Saldo Histórico de los Requerimientos Financieros del Sector Público, es la medida más amplia de las obligaciones financieras públicas. También se analizan la deuda pública neta y la deuda bruta.
Los números en los CGPE no cuadran. Con los propios supuestos originales de Hacienda los superávits primarios suman 4.2 puntos del PIB entre 2026 y 2032. Esta suma es una medida sencilla: agrega los porcentajes de cada año, aunque cada porcentaje tenga un PIB distinto como denominador.
Según mis cálculos, al exigir que la aritmética de la dinámica de deuda reproduzca exactamente la senda oficial, el superávit acumulado requerido para estabilizar la deuda como proporción del PIB entre 2026 y 2032 resulta mayor en los tres conceptos de deuda (Cuadro 1).
Concepto de deuda | Publicado | Requerido con saldo previo | Requerido con saldo promedio | Brecha |
| SHRFSP | 4.20% | 4.63% | 4.78% | 0.43 a 0.59 pp |
| Deuda pública neta | 4.20% | 4.96% | 5.13% | 0.77 a 0.93 pp |
| Deuda pública bruta | 4.20% | 4.35% | 4.39% | 0.15 a 0.20 pp |
Cálculos propios con información de CGPE 2027.
La deuda neta muestra la mayor discrepancia. Aun con el escenario macroeconómico oficial, requiere cerca de un punto adicional de superávit primario acumulado. La alternativa sería que el costo financiero fuese menor, pero esto se anticipa como difícil. Dicho de otra forma, la trayectoria oficial de deuda contiene un ajuste fiscal, en términos del superávit primario, que no queda plenamente explicado por las variables fiscales publicadas (a pesar de que los ajustes flujo-saldo, operaciones que modifican la deuda sin aparecer como déficit del año, ayudan a conciliar parte de la diferencia, pero no eliminan la brecha completamente).
Supuestos más realistas exigen un mayor esfuerzo de consolidación fiscal. El reto se exacerba cuando se sustituye el escenario oficial por supuestos más prudentes: un crecimiento real del PIB de 1.5 por ciento anual, un deflactor del PIB de 3.8 por ciento y tasas implícitas de interés que, a partir de 2028, permanecerían en el nivel previsto para 2027. El deflactor mide cuánto aumenta el precio promedio de todos los bienes y servicios producidos; junto con el crecimiento real determina cuánto crece el PIB nominal, que es el denominador de la razón deuda a PIB.
Con estos supuestos más conservadores el PIB nominal de 2032 sería de 50.9 billones de pesos, alrededor de 2.1 billones menos que la referencia oficial. Una economía nominalmente menor soporta la misma deuda con más dificultad. Además, si la tasa implícita no baja, el costo financiero permanece elevado. Para conservar la trayectoria de deuda prometida por Hacienda, el superávit primario debe absorber ambas presiones.
La diferencia es sustancial. Para el SHRFSP, el superávit acumulado requerido aumenta a entre 7.42 y 7.58 puntos del PIB. Para la deuda neta llega a entre 7.80 y 7.97 puntos. Incluso la deuda bruta, que en el escenario oficial exigía el menor ajuste, necesita alrededor de 7.25 puntos. Son entre 2.9 y 3.7 puntos del PIB adicionales respecto del superávit publicado recalculado con el nuevo PIB (Cuadro 2).
Concepto de deuda | Publicado recalculado | Requerido saldo previo | Requerido saldo promedio | Ajuste adicional |
| SHRFSP | 4.31% | 7.42% | 7.58% | 3.11 a 3.27 pp |
| Deuda pública neta | 4.31% | 7.80% | 7.97% | 3.49 a 3.66 pp |
| Deuda pública bruta | 4.31% | 7.23% | 7.28% | 2.92 a 2.97 pp |
| Cálculos propios con información de CGPE 2027. | ||||
El esfuerzo tampoco se concentra en un solo año. En el caso del SHRFSP calculado con el saldo del año anterior, el superávit requerido pasa de 0.86 por ciento del PIB en 2027 a 0.94 en 2028, 1.01 en 2029, 1.28 en 2030, 1.55 en 2031 y 1.72 en 2032. Hacienda publica, para esos mismos años y con el PIB revisado de la simulación, aproximadamente 0.50, 0.51, 0.51, 0.72, 0.93 y 1.04 por ciento. La distancia se ensancha con el tiempo porque cada déficit adicional se incorpora al saldo que genera intereses al año siguiente.
La estimación con deuda promedio produce resultados ligeramente más exigentes, porque reconoce que la deuda se acumula y devenga intereses durante el año. Ninguno de los dos métodos cambia el diagnóstico. El costo financiero proyectado, el crecimiento nominal y el superávit primario no son simultáneamente compatibles con los saldos oficiales. Para que la deuda siga la senda de CGPE, alguna variable debe ajustarse fuera de lo publicado.
¿Qué tendría que hacerse para lograr la estabilización del coeficiente de deuda a PIB? La primera opción sería elevar ingresos o contener gasto primario para producir superávits mayores. La segunda sería reducir el costo financiero mediante tasas más bajas, una composición de deuda menos onerosa o una disminución más rápida del riesgo. La tercera sería obtener más crecimiento real o un PIB nominal mayor. Cada opción tiene costos y límites. El problema de la presentación oficial es que descansa en una combinación favorable de todas ellas sin hacer explícita la magnitud del ajuste necesario cuando alguna falla.
Una simulación de los cálculos sin imponer la restricción de estabilización gradual de la deuda entre 2027 y 2032 mantiene los superávits primarios originales como proporción del PIB, aplica los supuestos más realistas y conserva los ajustes exógenos ya identificados. Después permite que la deuda evolucione según los déficits y el costo financiero. Esta simulación muestra una deuda ascendente como proporción del PIB: no hay tal estabilización (Gráfica 1).
Gráfica 1. Trayectorias de deuda con superávits primarios originales
y supuestos más realistas
(% del PIB)
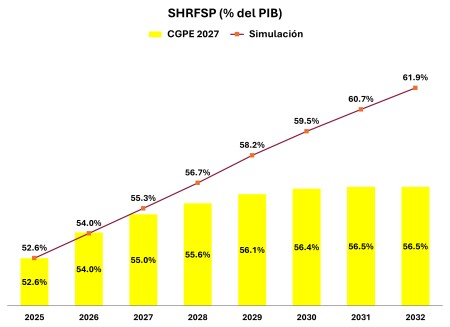
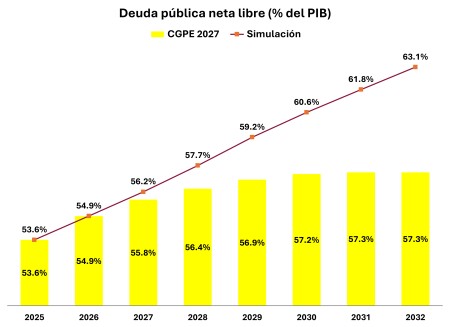
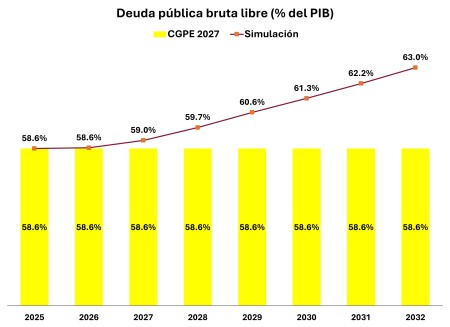
En 2032, el SHRFSP alcanzaría entre 61.92 y 62.03 por ciento del PIB, frente al 56.5 por ciento de CGPE. La deuda neta llegaría a entre 63.06 y 63.25 por ciento, casi seis puntos por encima de la previsión oficial. La deuda bruta se ubicaría alrededor de 63.1 por ciento, contra 58.6 por ciento. Los déficits también dejan de converger al 3.1 por ciento prometido: terminan entre 3.76 y 4.22 por ciento, según el concepto y el método de cálculo (Cuadro 3).
| Indicador | CGPE | Saldo previo | Saldo promedio |
| SHRFSP | 56.5% | 61.9% | 62.0% |
| Deuda neta | 57.3% | 63.1% | 63.3% |
| Deuda bruta | 58.6% | 63.0% | 63.2% |
| RFSP | 3.1% | 4.2% | 4.1% |
| Déficit asociado a deuda neta | 3.1% | 4.2% | 4.2% |
| Déficit asociado a deuda bruta | 3.1% | 3.8% | 3.8% |
| Cálculos propios con base en CGPE 2027. | |||
Esto no significa que México esté condenado a una crisis de deuda. Significa algo más preciso: la estabilización no surge de los supuestos publicados y requiere decisiones adicionales. Un ajuste primario más agresivo podría conseguirla, pero tendría que traducirse en medidas concretas de ingresos y gasto. Una reducción del costo financiero también ayudaría, aunque depende de la inflación, las tasas de mercado, del riesgo soberano y la estructura de vencimientos. Esto último es particularmente difícil cuando si se percibe que el paquete económico para 2027 contempla una consolidación fiscal insuficiente en términos del superávit primario.
La conclusión es sencilla. Una trayectoria de deuda sostenible debe ser compatible con el crecimiento de la economía, los intereses y el balance primario. Bajo supuestos prudentes, mantener lograr superávits anunciados hace que los tres indicadores de deuda aumenten y se alejen de CGPE. La trayectoria oficial exige un esfuerzo fiscal mayor que el expresamente publicado. Bajo supuestos más realistas, la brecha acumulada alcanza entre tres y cuatro puntos del PIB. Si Hacienda quiere sostener que la razón deuda a PIB se estabilizará, debe explicar de dónde saldrá el superávit primario adicional o por qué el costo financiero será menor al publicado. Sin esa explicación, la estabilidad es una sueño guajiro, no un resultado derivado de los números presentados en el paquete económico 2027.
Aún faltan los puntos sobre las íes
Además de los cálculos presentados para destacar la insuficiencia del ajuste fiscal, hay muchos otros aspectos del paquete económico para 2027 y el marco macroeconómico para 2026-2032, ajenos a la aritmética de la dinámica de la deuda pública, que merecen ser destacados. Mañana compartiré con los lectores algunos de ellos.
 Abraham Vela Dib
Economista por el Tecnológico de Monterrey, maestro en Economía por el Colegio de México y doctor en Economía por la Universidad de California en Los Ángeles. Fue presidente de la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) desde 2018 hasta 2021. Antes, trabajó en el Banco de México y la Secretaría de Hacienda y Crédito Público. Actualmente es profesor en el Instituto Tecnológico Autónomo de México (ITAM).