La deuda de Estados Unidos: ¿hasta dónde aguanta el mercado?
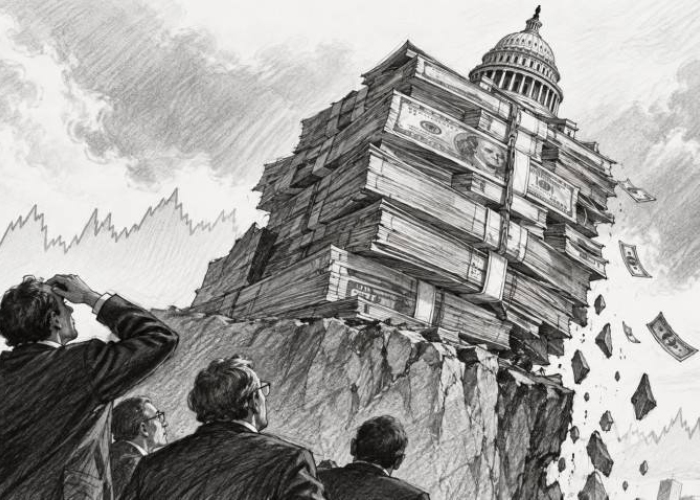
El aumento de la deuda pública de Estados Unidos se ha vuelto uno de los temas centrales de la discusión económica global. La deuda federal supera ya 120% del PIB, un nivel por encima del observado al final de la Segunda Guerra Mundial, y las proyecciones oficiales anticipan que seguirá subiendo.
Sin embargo, llama la atención que este deterioro no se haya traducido, hasta ahora, en una reacción negativa significativa de los mercados. Esta nota resume por qué ha crecido la deuda, por qué los mercados la han tolerado y cuáles serían las vías para corregirla si llegara a percibirse como insostenible.
La deuda de un país es sostenible cuando la combinación de crecimiento económico, tasas de interés y balance público impide que los pasivos crezcan sin control como proporción de la economía. Si las tasas de interés superan al crecimiento, la deuda se vuelve “auto-perpetuante”, una dinámica que en Estados Unidos podría intensificarse hacia finales de la década. Las opiniones están divididas: para algunos, el bajo crecimiento, las tasas altas y la falta de ajuste fiscal hacen la deuda insostenible; para otros, la productividad, una menor inflación y una eventual reforma fiscal permitirían estabilizarla.
El crecimiento de la deuda responde a déficits persistentes a lo largo del siglo; el último año con superávit fue 2001. Detrás están cuatro factores. Primero, el envejecimiento de la población, que en los próximos 25 años será el principal motor del gasto federal por su efecto sobre la Seguridad Social y Medicare. Segundo, el costo creciente de la salud: la CBO estima que el gasto federal en Medicare y Medicaid pasará de 6.0% del PIB en 2026 a 8.1% en 2056. Tercero, el pago de intereses, el componente de más rápido crecimiento del presupuesto, que sumará 16.2 billones de dólares en los próximos diez años. Y cuarto, un sistema tributario que no genera ingresos suficientes: en 2026 los ingresos se proyectan en 17.5% del PIB frente a un gasto de 23.3%, mientras que las exenciones fiscales ya rondan 2.2 billones de dólares al año.
Pese a lo anterior, la evidencia histórica muestra que el aumento de la deuda no ha presionado de manera sistemática a los mercados. Las tasas de interés de largo plazo han respondido más a la política monetaria y a la inflación que al nivel de endeudamiento; el dólar no ha perdido valor de forma sostenida en los episodios de mayor crecimiento de la deuda, y la bolsa se recuperó con rapidez tras la pandemia, aun cuando la deuda se quedó en niveles elevados.
La explicación está en la posición única de Estados Unidos como emisor de activos seguros. Los bonos del Tesoro rinden alrededor de 60 puntos base menos que bonos corporativos seguros comparables, un “rendimiento de conveniencia” que refleja su liquidez y su valor como colateral, y que le ahorra al gobierno cerca de 0.7% del PIB al año en intereses. A ello se suman los ingresos por señoreaje derivados de las tenencias extranjeras de dólares, de alrededor de 0.16% del PIB. En conjunto, el estatus del dólar como moneda de reserva le ahorra a Estados Unidos aproximadamente 0.9% del PIB cada año, y hace que los inversionistas perciban como baja la probabilidad de impago.
Si la deuda llegara a juzgarse insostenible, habría cuatro vías para reducirla como proporción del PIB. La primera es una mayor inflación, que erosionaría el valor real de la deuda, pero solo por un tiempo: una vez que las expectativas se ajustaran, las tasas tendrían que subir, y un dólar más débil podría minar la confianza en su papel de reserva. La experiencia de Italia en la posguerra, con depreciación, fuga de capitales y estanflación, muestra los límites de esta ruta.
La segunda, y quizá la más probable, es la represión financiera: mantener los rendimientos de largo plazo por debajo del crecimiento nominal durante un periodo prolongado, con apoyo de la Reserva Federal y del Tesoro en la gestión de los plazos de emisión. Funcionó en Japón, pero ahí una alta tasa de ahorro, salarios bajos y una población en declive contuvieron la inflación, condiciones que no se replican en Estados Unidos.
La tercera es el ajuste fiscal. En última instancia sería necesario, pero la austeridad suele llegar solo después de un choque de mercado, como se ha visto recientemente con los bonos del Reino Unido y Francia. En Estados Unidos sería especialmente difícil, pues el gasto está dominado por Medicare, la Seguridad Social y la defensa, y hay poco consenso bipartidista para recortarlos.
La cuarta es un mayor crecimiento. Aunque las tasas reales han tendido al alza, las ganancias de productividad asociadas a la inteligencia artificial y la robótica podrían llevar el crecimiento nominal por encima de lo que proyecta la CBO y, acumuladas a lo largo de una década, reducir sustancialmente la razón de deuda a PIB. Si además la tecnología resulta desinflacionaria, como lo fueron en su momento la electricidad y los semiconductores, el alivio sería doble.
En suma, la deuda de Estados Unidos sigue una trayectoria preocupante, pero su condición de emisor de la moneda de reserva le da un margen que ningún otro país tiene. Ese margen no es ilimitado. La pregunta relevante no es si la deuda puede seguir creciendo, sino cuánto tiempo más estarán dispuestos los mercados a financiarla sin exigir un ajuste.
 Alexis Milo Caraza
 es actualmente socio fundador de Miranda Telekonomics, firma de análisis y consultoría especializada en economía, finanzas y telecomunicaciones. Previamente, Alexis fue Economista en Jefe y Director de Análisis en HSBC México. Antes de unirse al Banco, Alexis fue Comisionado en la Comisión Federal de Telecomunicaciones, puesto para el que fue designado por el Presidente de la República en 2011. Posiciones previas en el Sector Público incluyen: Coordinador de Asesores del Presidente de la República, Director General de Deuda Pública y Director de Política Fiscal (las dos últimas en la Secretaría de Hacienda y Crédito Público). Anteriormente fue Investigador Económico en el Banco de México.
Alexis Milo obtuvo la Licenciatura en Economía (con mención honorífica) por el Instituto Tecnológico Autónomo de México (ITAM) así como la Maestría y Doctorado en la misma disciplina por la Universidad de Yale. Ha impartido cátedra de Economía, Finanzas Internacionales y Regulación de las Telecomunicaciones en el ITAM, el CIDE y el Colegio de México.