Modalidad 40: modificaciones por las razones equivocadas
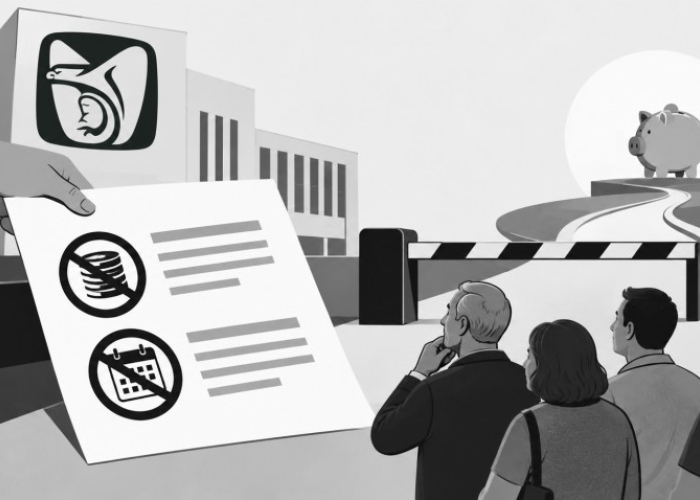
La Modalidad 40 no es, en sí misma, un fraude. La Modalidad 40, cuyo nombre formal es Continuación Voluntaria en el Régimen Obligatorio, permite que una persona que dejó de trabajar para un patrón continúe cotizando por su cuenta. No consiste simplemente en depositar ahorro voluntario en una Afore: implica cubrir las cuotas correspondientes sobre un salario de cotización. El artículo 218 de la Ley del Seguro Social contempla la inscripción con el último salario o uno superior.
Para los trabajadores de la generación de transición, que comenzaron a cotizar antes del 1 de julio de 1997 y reúnen las condiciones para elegir el régimen de 1973, este mecanismo puede formar parte de una estrategia legítima de retiro. Pagar cuotas para mejorar una pensión dentro de las reglas permitidas no equivale a comprar semanas inexistentes ni a falsificar una trayectoria laboral.
No tiene nada de inmoral que un trabajador utilice un mecanismo legal para mejorar su pensión. La presidenta Claudia Sheinbaum atribuyó los cambios recientes en esta modalidad a la detección de presuntos fraudes para obtener pensiones superiores a las que correspondían. La denuncia exige investigaciones y sanciones. Pero también obliga a responder una pregunta: ¿qué ocurrió dentro del IMSS para que esas irregularidades pudieran traducirse en pensiones reconocidas por el propio instituto?
Si se acreditan alteraciones de semanas cotizadas, salarios o pagos registrados, la investigación debe seguir toda la cadena: gestores, beneficiarios, patrones involucrados y servidores públicos responsables de capturar, validar y autorizar la información. No puede darse por demostrada la complicidad de una dirección específica sin presentar pruebas. Tampoco puede excluirse de antemano la responsabilidad de quienes administran los registros y conceden las prestaciones.
Además, es indispensable distinguir entre quién participa conscientemente en una simulación y quién entrega sus ahorros a un intermediario que lo engaña o con la intención de obtener un beneficio que no le corresponde. Las simulaciones y la alteración de registros deben investigarse y sancionarse, pero su existencia no justifica descalificar el esquema ni extender la sospecha a quienes cumplen sus reglas. Meter a todos en el mismo saco facilita el discurso político, pero dificulta la justicia.

La diferencia es fundamental: una cosa es aprovechar una opción prevista en la legislación y otra, fabricar los requisitos para obtener un beneficio indebido. El monto de una pensión, por elevado que parezca, no demuestra por sí solo la existencia de un fraude.
Por eso preocupa que la respuesta termine restringiendo de manera general las opciones de cotización. El acuerdo publicado limita el salario para nuevas incorporaciones y para quienes concluyan su periodo contratado y soliciten continuar, mientras conserva las condiciones de los inscritos hasta terminar dicho periodo. No se trata de una prohibición absoluta de mejorar cualquier pensión, pero sí de una modificación relevante para quienes habían planeado utilizar este mecanismo.
Aquí aparece el problema de la confianza. Un trabajador puede haber organizado su ahorro, su salida del empleo y su presupuesto familiar contando con una alternativa reconocida por el Estado. Para quien pierde su relación laboral cerca de la edad de retiro, continuar cotizando por su cuenta puede representar la posibilidad de proteger el esfuerzo de décadas.
Aunque una expectativa de pensión no sea jurídicamente idéntica a una pensión ya concedida, alterar las condiciones cerca del retiro tiene consecuencias que no desaparecen con esa distinción. Una política responsable debe considerar los plazos de adaptación y las decisiones que las personas tomaron confiando en las reglas existentes.
Si, como señaló la presidenta, se realizaron varios estudios, el gobierno debe hacer públicos sus principales resultados: qué mecanismos de fraude se identificaron, cuántos casos se acreditaron y qué responsabilidades se investigan dentro y fuera del IMSS. También debe distinguir el costo de las conductas ilegales del costo de las pensiones obtenidas legítimamente. Mezclarlos impide evaluar el problema y justificar la solución.
La obligación del gobierno es investigar las irregularidades, sancionar a los responsables y corregir los controles que permitieron su realización. Si hubo simulaciones laborales, deben perseguirse; si se manipularon registros, debe identificarse quién los alteró y quién los validó; si participaron funcionarios, deben responder por sus actos. Restringir las opciones de todos los trabajadores no sustituye ninguna de esas tareas.
La exigencia de mejores controles tiene un fundamento concreto. En su revisión de la Cuenta Pública 2024, la Auditoría Superior de la Federación identificó deficiencias en los registros y en la validación de requisitos de la Modalidad 40, y recomendó fortalecer la supervisión de los accesos al sistema y la confiabilidad de la información. Esas observaciones no demuestran por sí mismas la existencia de delitos, pero sí señalan problemas institucionales que deben atenderse.
También merece discutirse con transparencia la motivación financiera. Si el gobierno considera que el diseño del esquema genera beneficios desproporcionados respecto de las cuotas pagadas, debe presentar cálculos actuariales, identificar los subsidios y explicar quién los financia. Que un mecanismo sea legal no lo vuelve inmune a una revisión de su sostenibilidad o de sus efectos distributivos.
El gobierno debe publicar dos cifras distintas: cuánto se perdía por los fraudes detectados y cuánto espera ahorrar con esta modificación a la Modalidad 40. Para la primera, debe precisar el periodo, los casos acreditados y la metodología de cálculo, distinguiendo los pagos indebidos ya realizados de las obligaciones futuras que se habrían generado. Para la segunda, debe estimar el ahorro neto frente a un escenario sin la modificación, considerando tanto las menores pensiones futuras como las cuotas que dejarían de recibirse. En ambos casos debe aclarar si habla de flujos anuales, montos acumulados o valores presentes de obligaciones futuras.
No son cantidades equivalentes. Recuperar recursos o impedir pensiones obtenidas mediante fraude es distinto de reducir el gasto restringiendo las opciones de quienes cumplen las reglas. El acuerdo encarga un análisis financiero a seis meses, pero no publica una estimación del ahorro esperado. La existencia de estudios previos no elimina la obligación de explicar cuánto del ahorro previsto provendría de combatir irregularidades y cuánto de limitar pensiones que, bajo las condiciones anteriores, habrían sido legales. Sin esa separación, no puede evaluarse la proporcionalidad de la medida.
Como referencia, al cierre de 2024 había 275,087 inscritos en la Modalidad 40 y durante ese año se tramitaron cerca de 89 mil inscripciones. Estas cifras dimensionan el esquema, pero no identifican cuántos trabajadores perderían la posibilidad de elevar su pensión con las nuevas condiciones. El gobierno también debe precisar ese universo de afectados.
Además, debe distinguirse el efecto sobre las cuentas propias del IMSS del ahorro para el gobierno federal, a cuyo cargo corren las pensiones del régimen de 1973. Hablar genéricamente de una carga para el instituto oscurece quién financia las obligaciones y dónde se produciría el beneficio presupuestario.
La discusión exige argumentos y cifras. La existencia de un subsidio puede abrir un debate sobre equidad; no convierte automáticamente al beneficiario en defraudador. Del mismo modo, una insuficiencia en el diseño del sistema no puede atribuirse como falta moral a quien cumplió sus disposiciones.
De otro modo, pagan justos por pecadores: quienes organizaron su retiro conforme a las reglas terminan soportando las consecuencias de las conductas de otros y de las fallas de vigilancia institucional. Combatir el fraude exige cerrar las vías de la simulación, no restringir indiscriminadamente las oportunidades de mejorar una pensión.
La preocupación es que, detrás del combate al fraude, gane terreno la idea de que ciertas pensiones son moralmente excesivas, aun cuando se obtengan conforme a las reglas. Bajo esa lógica, el problema dejaría de ser la simulación para convertirse en el monto del retiro. La llamada economía moral no debería hacer sospechosa la aspiración de vivir mejor después de una vida de trabajo.
La pensión universal para adultos mayores cumple una función de protección social. Pero un ingreso básico no agota lo que debe entenderse por retiro digno ni sustituye la finalidad de las pensiones contributivas: permitir que el trabajador conserve una parte razonable de su nivel de vida.
El desafío más importante está, además, en las generaciones que dependen de las cuentas individuales. Mejorar sus perspectivas exige fortalecer el ahorro para el retiro, revisar sus incentivos fiscales y discutir aportaciones suficientes. La contribución del trabajador para cesantía y vejez, de 1.125% del salario base de cotización, merece formar parte de esa discusión, junto con las aportaciones patronales y los apoyos públicos.
También debe evaluarse la conveniencia de ajustes graduales a la edad de retiro y a los periodos de cotización, considerando las diferencias en salud, ocupación y oportunidades laborales. Elevar los requisitos sin atender la informalidad y las interrupciones del empleo podría dejar a más personas sin pensión. La meta debe ser financiar mejores retiros y ampliar su cobertura.
Hay, además, una contradicción política que merece explicación: quienes han cuestionado el reemplazo del sistema de reparto por las cuentas individuales deberían justificar por qué ahora restringen una vía de mejora pensionaria para la generación de transición. Defender mejores pensiones para los jóvenes y respetar las expectativas legítimas de quienes están cerca del retiro son objetivos compatibles.
Los trabajadores del sector privado formal no deben terminar pagando, con menores oportunidades de retiro, las fallas de vigilancia de la institución encargada de proteger sus cotizaciones.
El gobierno debe acreditar los fraudes que denuncia, investigar las responsabilidades dentro del IMSS y justificar tanto el alcance como la proporcionalidad de las medidas adoptadas. Lo que no puede hacer es convertir un mecanismo legal en una sospecha colectiva. Cotizar para una mejor pensión no es defraudar. Aspirar a ella tampoco es inmoral.
 Abraham Vela Dib
Economista por el Tecnológico de Monterrey, maestro en Economía por el Colegio de México y doctor en Economía por la Universidad de California en Los Ángeles. Fue presidente de la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) desde 2018 hasta 2021. Antes, trabajó en el Banco de México y la Secretaría de Hacienda y Crédito Público. Actualmente es profesor en el Instituto Tecnológico Autónomo de México (ITAM).