¿Puede Japón estabilizar el yen sin trasladar los riesgos al resto del mundo?
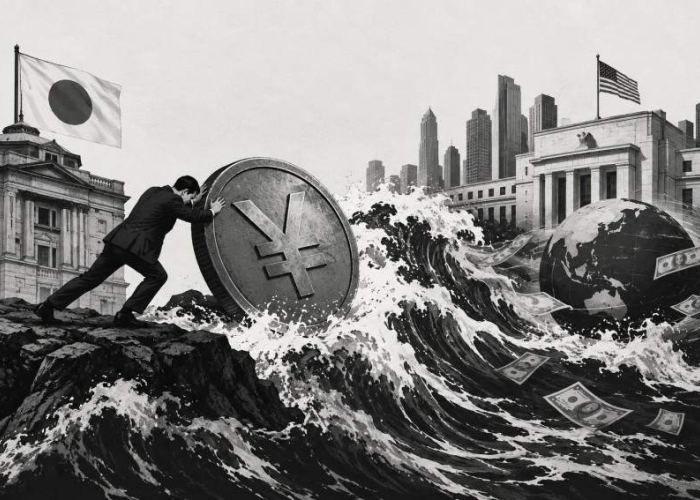
El 18 de septiembre, el Banco de Japón (BoJ) llevó su tasa de interés a su nivel más alto desde 1995. El yen respondió depreciándose. La paradoja no está únicamente en Japón: dos días antes, la Reserva Federal había elevado también su tasa, dejando intacto el diferencial entre ambas economías. Estados Unidos ha insistido en que la política monetaria japonesa haga su parte, pero sus propias decisiones muestran por qué esa recomendación no basta para estabilizar la moneda.
Hace algunas semanas escribí que el yen había dejado de ser un problema exclusivamente japonés. La intervención conjunta del 31 de julio sugería que Washington reconocía los costos de una depreciación desordenada. Ese respaldo pronto encontró límites. El 30 de agosto, Scott Bessent, secretario del Tesoro estadounidense, sostuvo que los movimientos de la moneda estaban relativamente contenidos y ya no justificaban intervenir. La responsabilidad de estabilizar el yen volvía, al menos en el discurso, a Tokio.
En este contexto, el BoJ elevó su tasa de 1% a 1.25%, adelantándose al ritmo de normalización que había señalado previamente. Sin embargo, el yen llegó a depreciarse 1.3%, hasta 158 unidades por dólar.
La aritmética explica parte del resultado. El 16 de septiembre, la Reserva Federal había elevado su tasa 25 puntos base, a un rango de 3.75%-4%. Antes de ambas reuniones, el diferencial entre las tasas estadounidenses y japonesas era de entre 250 y 275 puntos base. Después, seguía siendo exactamente el mismo.
Japón alcanzó su tasa más alta en tres décadas sin cerrar un solo punto base de la distancia que favorece el carry trade. Pero el diferencial actual no determina por sí solo el tipo de cambio: también importan las expectativas sobre su trayectoria futura. Precisamente ahí estuvo la segunda decepción.
El aumento estaba ampliamente descontado, pero la votación reveló resistencia a acelerar el ajuste. Dos de los nueve miembros se opusieron, ambos nombrados por la primera ministra Sanae Takaichi, y el gobernador Kazuo Ueda evitó comprometer un calendario para nuevas alzas. Con una inflación subyacente de 1.7% en agosto, por debajo del objetivo de 2%, los disidentes tenían argumentos para pedir cautela. El mercado no recibió señales convincentes de que Japón pueda reducir pronto el diferencial.
La recuperación parcial del yen llegó por otra vía. Las autoridades japonesas realizaron un rate check con participantes del mercado, una consulta que suele anticipar una posible intervención. La ministra de Finanzas, Satsuki Katayama, advirtió que Japón estaba dispuesto a actuar nuevamente, incluso de manera coordinada. La moneda recuperó cerca de la mitad de lo perdido, hasta 156.82 por dólar.
Pero intervenir y estabilizar son dos cosas distintas. Una compra de yenes puede frenar movimientos especulativos, aunque sus efectos pueden ser transitorios si persisten las expectativas de rendimientos superiores en activos estadounidenses.
Una nueva operación conjunta enfrenta, además, restricciones políticas y financieras. Washington ya no considera que el mercado presente el mismo desorden de julio. Si Japón financiara una intervención de gran escala mediante ventas importantes de bonos del Tesoro, podría presionar los rendimientos estadounidenses. Seguir elevando tasas tampoco es gratuito para una economía altamente endeudada.
Existe una alternativa: FIMA, la facilidad de la Fed que permite obtener dólares mediante operaciones de recompra respaldadas por Treasuries, sin venderlos definitivamente. Bessent planteó ampliarla, pero la documentación publicada el 16 de septiembre no anunció cambios. FIMA facilita liquidez; no garantiza una intervención coordinada.
Sin embargo, el riesgo trasciende la capacidad japonesa para defender su moneda. La normalización monetaria puede transmitirse al resto del mundo por dos vías. Rendimientos domésticos más atractivos podrían incentivar la repatriación de capitales, reducir la demanda de activos extranjeros y presionar las tasas internacionales. Una apreciación abrupta del yen, por otra parte, podría forzar el desmantelamiento de operaciones de carry trade, provocando ventas de activos y episodios de volatilidad.
La intervención de julio mostró que Japón y Estados Unidos pueden actuar juntos. Las decisiones de septiembre revelaron los límites de esa cooperación. Pero el problema es mayor: durante décadas, el yen ha sido una fuente de financiamiento barato para los mercados internacionales. Japón necesita normalizar su política monetaria. El desafío es hacerlo sin provocar una reversión desordenada de los flujos de capital que ese financiamiento ayudó a sostener. La decisión se toma en Tokio, pero sus consecuencias pueden redefinir las condiciones financieras del resto del mundo, en emergentes, en particular.
 Delia Paredes Mier
Delia Paredes apoya la toma de decisiones a inversionistas internacionales, líderes empresariales y gestores de activos a través del análisis económico desde hace casi 20 años. Es consultora independiente y docente en la Universidad Anáhuac y en el Tec de Monterrey. Miembro del Comité de Estudios Económicos en el Instituto Mexicano de Ejecutivos de Finanzas (IMEF) y del Consejo Mexicano de Asuntos Internacionales (COMEXI). Delia Paredes es Maestra en Economía por la London School of Economics (LSE).